Wall Street désigne à la fois une rue de Manhattan et, par extension, l’ensemble de la place financière américaine. C’est la première bourse mondiale par capitalisation, et son fonctionnement influence directement les marchés européens, y compris la bourse de Paris. Comprendre son organisation aide à lire les mouvements de la bourse américaine et à savoir ce qu’un investisseur français peut réellement y faire. Les informations de ce guide ont été vérifiées le 7 novembre 2026 auprès de la SEC, de S&P Dow Jones Indices et des opérateurs de marché.
Vous y trouverez l’histoire de la rue, la différence entre NYSE et Nasdaq, le rôle du régulateur, les grands indices et les contraintes propres à un investisseur européen. Pour comparer avec la place française, la bourse de Paris et Euronext font l’objet d’un guide séparé.
Une rue devenue un symbole
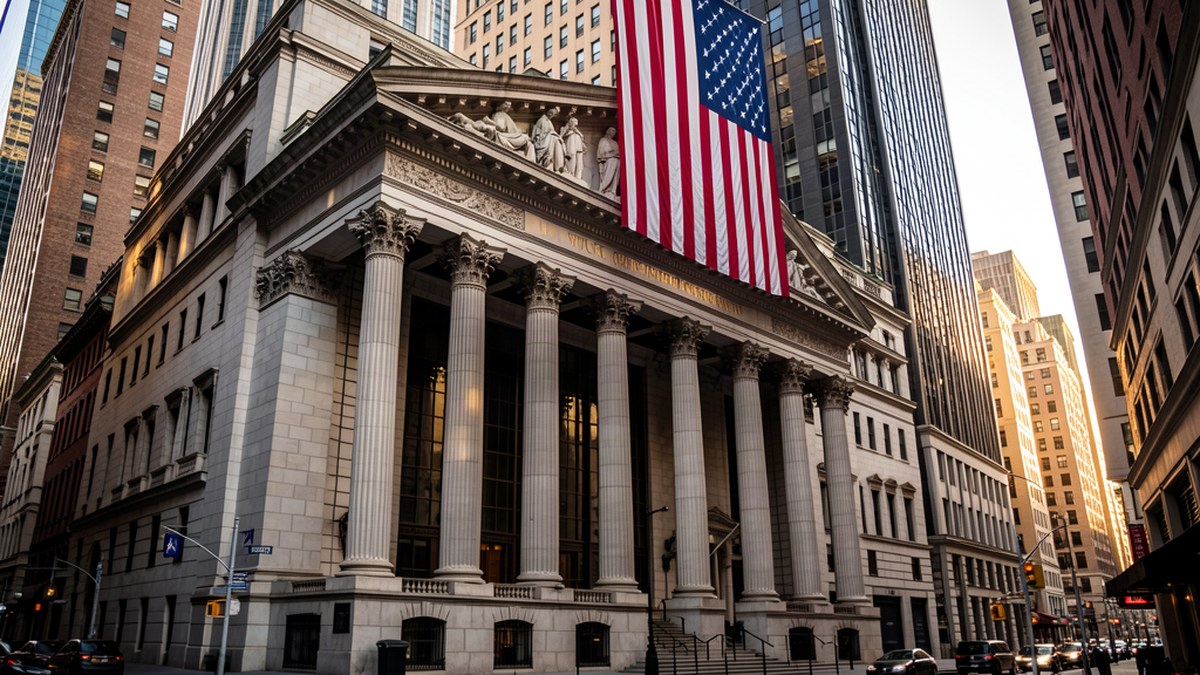
Wall Street est une rue étroite du sud de Manhattan, bordée d’immeubles de bureaux. Son nom vient d’un mur érigé au XVIIe siècle pour protéger la colonie néerlandaise. Rien, dans la géographie, n’explique la place qu’elle occupe dans l’imaginaire financier mondial.
L’histoire commence le 17 mai 1792. Vingt-quatre courtiers et négociants new-yorkais signent l’accord de Buttonwood, qui fixe des règles de commission et pose les bases du New York Stock Exchange. Le bâtiment actuel, au 11 Wall Street, date du début du XXe siècle.
Aujourd’hui, l’essentiel des échanges ne se passe plus dans la rue. Les ordres circulent par fibre optique entre des centres de données situés dans le New Jersey. « Wall Street » est devenu un nom collectif, qui désigne les marchés actions américains, leurs intermédiaires et leur régulateur.
NYSE et Nasdaq, deux modèles différents
Deux opérateurs dominent la cotation des actions américaines. Le New York Stock Exchange, fondé en 1792, fonctionne comme un marché d’enchères hybride. Un spécialiste désigné, appelé designated market maker, anime la cotation de chaque titre et intervient pour réduire les déséquilibres à l’ouverture.
Le Nasdaq a ouvert le 8 février 1971 et a été le premier marché entièrement électronique. Son modèle repose sur plusieurs teneurs de marché concurrents qui affichent des prix en continu. Cette architecture a attiré les entreprises technologiques, ce qui explique la composition très sectorielle de ses indices.
La différence n’est pas seulement technique. Le NYSE accueille davantage de sociétés industrielles et financières de grande taille, tandis que le Nasdaq concentre les valeurs de croissance. Une entreprise peut changer de place, et certaines le font pour bénéficier d’une meilleure visibilité sectorielle.
La SEC, le gendarme de la place américaine
La Securities and Exchange Commission a été créée par le Securities Exchange Act de 1934, après le krach de 1929. Elle est chargée de protéger les investisseurs, de garantir des marchés ordonnés et de faciliter la formation de capital. Son pouvoir s’étend aux sociétés cotées, aux courtiers et aux plates-formes de négociation.
Elle impose la publication de documents normalisés : rapport annuel, rapports trimestriels, informations sur les dirigeants et les opérations significatives. Une société qui communique une information fausse s’expose à des poursuites civiles et pénales.
Les courtiers membres sont également soumis à la FINRA, organisation d’autorégulation créée en 2007 par la fusion de plusieurs organismes professionnels. Elle contrôle les pratiques de vente et sanctionne les manquements. En cas de faillite d’un courtier, un dispositif spécifique, le SIPC, organise la restitution des avoirs des clients dans une limite fixée par la loi.
Les indices qui font référence
Trois indices structurent la lecture du marché américain. Le Dow Jones Industrial Average a été calculé pour la première fois le 26 mai 1896 par Charles Dow, avec douze valeurs industrielles. Il en compte trente aujourd’hui et reste pondéré par les prix, ce qui donne un poids disproportionné aux actions les plus chères.
Le S&P 500 a été lancé le 4 mars 1957. Il regroupe cinq cents grandes sociétés et se pondère par la capitalisation flottante, ce qui en fait une mesure plus fidèle de la performance globale du marché. Début novembre 2026, l’indice évoluait autour de 7 350 points selon la page officielle de S&P Dow Jones Indices.
Le Nasdaq Composite rassemble toutes les sociétés cotées sur le Nasdaq, soit plusieurs milliers de valeurs, avec une forte exposition technologique. Sa volatilité est généralement plus élevée que celle du S&P 500, ce qui en fait un indicateur utile du sentiment sur les valeurs de croissance. Pour trader ces indices plutôt que les détenir, le guide du trading sur indices décrit les instruments disponibles.
Wall Street aujourd’hui, horaires et réalités pratiques
La séance régulière se tient de 9 h 30 à 16 h 00 heure de New York, soit de 15 h 30 à 22 h 00 à Paris la majeure partie de l’année. Les semaines où les changements d’heure divergent décalent ce créneau d’une heure. Des séances de pré-marché et d’après-marché existent, avec une liquidité plus faible.
Depuis le 28 mai 2024, le cycle de règlement-livraison américain est passé à J+1, contre J+2 auparavant, à la suite d’une règle adoptée par la SEC en février 2023. Concrètement, les titres et les fonds sont échangés le jour ouvré suivant l’exécution.
La cotation est presque entièrement électronique, mais les enchères d’ouverture et de clôture gardent un rôle majeur. Une part importante du volume quotidien s’exécute au fixing de clôture, parce que les fonds cherchent à se rapprocher du cours officiel de fin de journée.
Comment investir à Wall Street depuis la France
L’accès direct passe par un compte-titres ordinaire, chez un courtier français ou étranger. Le PEA n’accepte pas les actions américaines, car l’éligibilité exige un siège social dans l’Union européenne ou dans l’Espace économique européen. Un ETF S&P 500 logé dans un PEA est donc nécessairement construit avec un mécanisme de swap, et non par détention physique des titres.
Les dividendes subissent une retenue à la source américaine. La convention fiscale entre la France et les États-Unis ramène ce taux à 15 % pour un particulier qui transmet le formulaire W-8BEN à son courtier. Sans ce formulaire, le taux standard de 30 % s’applique.
Le change compte autant que le cours. Un investisseur français achète des titres libellés en dollars : une hausse de 10 % du titre se traduit par une performance différente en euros si la parité euro-dollar bouge. Certains courtiers proposent des comptes en dollars pour éviter une conversion à chaque opération.
Les certificats de dépôt américains, ou ADR, offrent une autre voie. Ils représentent des actions de sociétés non américaines négociées à New York, et permettent à un émetteur européen d’être accessible aux investisseurs américains. L’inverse existe aussi : certains courtiers européens donnent accès aux valeurs américaines par des lignes locales, sans passer par une conversion manuelle.
Ce que Wall Street change par rapport à la place parisienne
Les deux places ne se ressemblent ni par la taille ni par les horaires. La capitalisation américaine dépasse largement celle de l’ensemble des marchés européens réunis, et les volumes quotidiens y sont sans commune mesure. Cette profondeur se traduit par des écarts achat-vente très faibles sur les grandes valeurs.
Le décalage horaire impose un rythme différent. Un investisseur français qui suit Wall Street termine sa journée de marché à 22 h 00, après la clôture européenne. Les publications de résultats américaines tombent souvent après la fermeture, ce qui crée des écarts importants à l’ouverture suivante.
La devise ajoute une couche de lecture. À Paris, le cours affiché est le rendement. À New York, il faut convertir en euros pour connaître sa performance réelle, et cette conversion peut annuler un gain en dollars.
Les modes de cotation diffèrent enfin. La place américaine autorise des ordres très variés, dont certains n’existent pas en Europe, et les frais de courtage y sont souvent nuls sur les actions, compensés par la vente du flux d’ordres. Ce modèle a des conséquences sur la qualité d’exécution, qu’il faut vérifier avant d’ouvrir un compte.
Un dernier écart porte sur l’information. Les sociétés américaines publient quatre fois par an, avec des prévisions de résultats suivies de près par les analystes. En France, le rythme est semestriel pour la plupart des sociétés, ce qui produit moins de points de rendez-vous et une volatilité différente autour des publications.
Les risques propres à la place américaine
Le premier risque est celui de toute action : la perte en capital. Aucune performance n’est garantie, et les valorisations élevées des grandes valeurs technologiques augmentent la sensibilité du marché à une déception sur les résultats.
Le deuxième concerne la transmission. Les actions américaines détenues directement entrent dans l’assiette de l’impôt successoral américain, avec un abattement limité à 60 000 dollars pour un non-résident. Ce point est souvent ignoré et mérite d’être anticipé avec un professionnel.
Le troisième est informationnel. Une société cotée aux États-Unis publie en anglais, selon des normes comptables différentes des normes françaises. Investir sur une valeur américaine suppose de lire ses documents dans leur version originale, sans se fier à une synthèse.
Ce qu’il faut retenir
- Wall Street est une rue de Manhattan devenue le nom collectif des marchés américains.
- Le NYSE fonctionne par enchères avec teneurs de marché, le Nasdaq en électronique pur.
- La SEC impose l’information des sociétés cotées depuis 1934.
- Le S&P 500, lancé en 1957, est la mesure la plus large des grandes capitalisations américaines.
- Le PEA n’accueille pas les actions américaines, seul le compte-titres le permet.
Questions fréquentes
Wall Street est-elle ouverte la nuit pour un investisseur français
Oui, la séance américaine correspond à la fin d’après-midi et à la soirée en France. Elle se termine à 22 h 00 heure de Paris la majeure partie de l’année, ce qui permet de suivre les marchés après le travail.
Peut-on acheter une action américaine dans un PEA
Non. Le PEA exige un siège social dans l’Union européenne ou l’Espace économique européen. Les expositions américaines accessibles dans un PEA passent par des ETF à réplication synthétique, dont la construction repose sur un contrat d’échange.
Pourquoi le Dow Jones et le S&P 500 ne montent-ils pas de la même façon
Le Dow Jones pondère trente valeurs par leur prix, le S&P 500 pondère cinq cents valeurs par leur capitalisation flottante. Deux méthodes de calcul différentes produisent des performances différentes, même sur un marché identique.